De fleste tenker på betaling første gang de står foran en terminal i Antalya. Da er valget allerede tatt, for det ble gjort den dagen du bestemte deg for hvilke kort som skulle ligge i lommeboken. Forskjellen mellom det beste og det dårligste kortet i en norsk lommebok er noen prosent av alt du bruker på ferien, pluss et fast beløp hver gang du står i en minibank.
Her handler det om selve kortvalget. Hvordan du bruker kortene når du er framme, med minibanker, kontanter og terminaler som henger, står i kort, kontanter og minibank i Tyrkia. Det du skal ordne i nettbanken før avreise, er samlet i valuta og betalingskort til Tyrkia.
De tre korttypene
Nesten alle nordmenn har minst to av disse i skuffen. De oppfører seg ulikt i Tyrkia.
| Bankkort (debet) | Kredittkort | Kort fra en digital betalingstjeneste | |
|---|---|---|---|
| Pengene tas | Direkte fra brukskontoen | Fra en kreditt, med faktura senere | Fra et forhåndsfylt beløp du overfører selv |
| Valutapåslag | Bankens sats, ofte halvannen til to prosent | Ofte omtrent det samme | Ofte lavere, men sjekk helgetillegg og grenser |
| Sterk side | Full kontroll på forbruket | Reklamasjonsrett og ofte reiseforsikring | Kursen og gebyrene |
| Svak side | Ingen reklamasjonsrett av betydning | Uttak av kontanter er dyrt | Ikke alltid godtatt som depositum |
Det klokeste er ikke å velge én av dem, men å ta med to kort fra to ulike utstedere og bruke dem til hver sin jobb.
Valutapåslaget er tallet som betyr noe
Når du betaler i lira, gjør Visa eller Mastercard omregningen til en kurs som ligger tett på markedskursen. Deretter legger banken din på sitt eget påslag. Det påslaget er den reelle prisen for å bruke kortet i utlandet, og det står i prislisten til banken, ikke på kvitteringen.
Typisk ligger det rundt halvannen til to prosent hos norske banker, men det varierer, og noen kort har lavere eller ingen sats. Finn tallet før du reiser. Søk opp bankens prisliste, se etter valutapåslag, valutakurspåslag eller omregningstillegg, og noter satsen for hvert av kortene dine.
På en ferie der du bruker et par tusen euro, er forskjellen mellom to og null prosent noen hundrelapper. Det er ikke dramatisk, men det er gratis penger, og du får dem bare ved å legge riktig kort øverst i lommeboken.
Uttaksgebyret er tallet nummer to
Kontanter trenger du i Tyrkia uansett hvor kortvennlig landet er blitt. Da slår en annen kostnad inn, og den er ofte todelt.
- Din egen bank tar som regel et fast beløp per uttak i utlandet, og noen tar i tillegg en prosentsats.
- Den tyrkiske automateieren tar sitt eget gebyr for uttak med utenlandsk kort. Automaten skal vise det på skjermen før du bekrefter.
På kredittkort er kontantuttak nesten alltid dyrt: der løper det gjerne både et høyere gebyr og rente fra dag én, uten rentefri periode. Bruk derfor bankkortet i minibanken og kredittkortet i terminalen.
Fordi uttaksgrensen per gang er satt i lira og ikke har holdt tritt med prisveksten, kan maksbeløpet være beskjedent målt i euro. Tar du ut to ganger, betaler du gebyret to ganger. Ta ut sjeldnere og større, og bruk automater som står i en bankfilial.
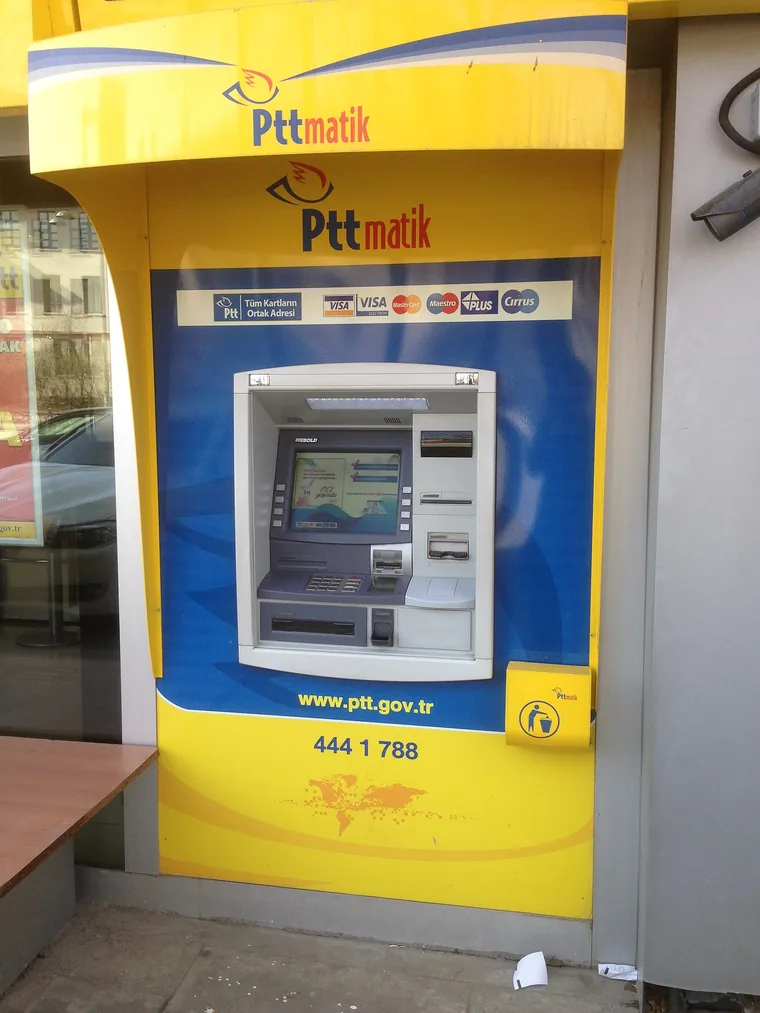
DCC: knappen som koster deg mest
Dette er den enkeltfeilen som koster norske turister mest i Tyrkia, og den tar to sekunder å unngå.
Når du setter kortet i en terminal eller en minibank, kan skjermen tilby deg å betale i norske kroner i stedet for i tyrkiske lira. Det ser hjelpsomt ut. Du får se beløpet i din egen valuta, kanskje med en formulering om full oversikt, og noen ganger med en kurs som ikke betyr noe for deg.
Svar nei. Velg alltid tyrkiske lira. I minibanker heter valgene ofte «with conversion» og «without conversion», og du skal ha without conversion.
Grunnen er at kursen da settes av terminaleieren, ikke av kortselskapet ditt. Påslaget legges oppå kursen, det synes ikke som et gebyr noe sted, og det kan være flere prosent. Velger du lira, får du kortselskapets kurs pluss bankens påslag, som nesten alltid er billigere. Mekanismen er forklart i detalj i denne gjennomgangen av hva dynamisk valutakonvertering er.
Skjer det likevel, fordi den som holder terminalen trykket for deg, kan du be om at kjøpet annulleres og gjøres på nytt. Det er greit å be om, og det er ikke en fornærmelse.
Når kredittkortet er det riktige
Det finnes fire situasjoner der kredittkortet slår bankkortet i Tyrkia.
Leiebil. De fleste utleiere krever et kredittkort i førerens navn for å sperre depositum. Et debetkort blir avvist hos mange, og de som godtar det, sperrer beløpet på brukskontoen din i stedet. Se leiebil i Tyrkia for hva som forventes i skranken.
Reiseforsikringen som følger med kortet. Den utløses hos de fleste utstedere først når en tilstrekkelig andel av reisen er betalt med kortet. Har du tenkt å bruke den, må du betale flyet med det riktige kortet. Hva forsikringen bør dekke i et land utenfor EØS, står i reiseforsikring til Tyrkia.
Store kjøp med risiko. Teppet, gullsmykket, den dyre utflukten som er forhåndsbetalt. Med kredittkort har du en reell reklamasjonsvei hvis varen aldri kommer eller er noe annet enn avtalt.
Hotellgaranti. Rom som holdes av mot kort, uten trekk, går smertefritt på kreditt og kan legge en sperre på kontoen din på debet.
To kort, to lommer, to banker
Ha alltid med et reservekort, og la det ligge et annet sted enn hovedkortet. Ikke to kort fra samme bank, for da rammes begge av den samme sperren.
Kortproblemer i Tyrkia handler oftere om sperrer og grenser enn om svindel: kortet er ikke åpnet for bruk utenfor Europa, døgngrensen for kontantuttak er brukt opp, eller bankens svindelfilter reagerer på at det plutselig brukes i et annet land. Alt dette løser du selv i bankappen på fem minutter, forutsatt at du har nett og har med et kort til imens. Typiske situasjoner er beskrevet i lommetyver og svindel.
Sjekklisten før du drar
- Slå opp valutapåslaget for hvert kort, og bestem hvilket som er hovedkort.
- Åpne kortene for bruk utenfor Europa i bankappen.
- Sjekk døgngrensen for kontantuttak og for kjøp, og hev den om nødvendig.
- Kan du PIN-koden? En del tyrkiske terminaler krever chip og kode, ikke kontaktløst.
- Legg kortene inn i mobilbetaling, og ha likevel plastkortet med.
- Ta vare på bankens sperretelefon et sted du finner den uten mobilen.
- Ha noen euro i sedler som reserve, som beskrevet i tyrkiske lira og veksling.
Ett kort du ikke skal regne med
BankAxept-delen av det norske bankkortet virker ikke i Tyrkia. Det er Visa- eller Mastercard-siden som brukes. Har du et rent BankAxept-kort uten internasjonal profil, er det ubrukelig så snart du er ute av Norge, og det er en dårlig ting å oppdage i ankomsthallen.
American Express godtas noen steder, særlig på større hoteller, men langt fra overalt. Ta det gjerne med som et tredje kort hvis du liker fordelene, men ikke som ett av de to du regner med.
Til slutt en påminnelse om hvorfor prosentene er verdt oppmerksomheten i akkurat dette landet: prisene i lira flytter seg raskt, og det gjør kursen også. Hvorfor det er slik, og hva det betyr for hva du bør stole på av tall, står i inflasjonen og hva den betyr for deg.